Dlaczego warto prowadzić budżet domowy?
Budżet domowy to prosty sposób na uporządkowanie informacji o pieniądzach. Pozwala sprawdzić, ile środków wpływa na konto, na co są przeznaczane oraz czy pod koniec miesiąca pozostaje zapas.
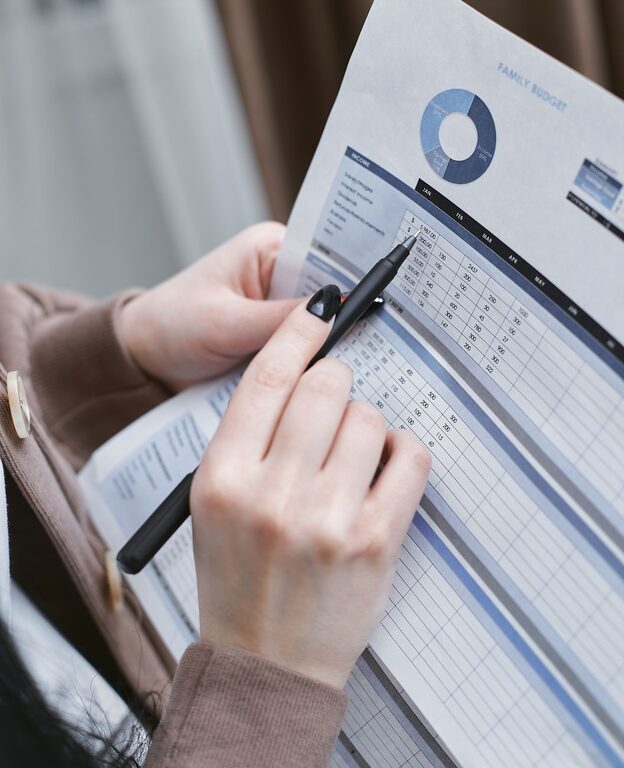
Do prowadzenia budżetu nie potrzebujesz specjalistycznego programu. Wystarczy arkusz kalkulacyjny, na przykład Excel, Arkusze Google lub inna podobna aplikacja. Taki arkusz można dopasować do własnych potrzeb, a jego zawartość łatwo zmienić, gdy zmieni się sytuacja domowa.
Najważniejsza jest regularność. Nawet prosty arkusz, uzupełniany kilka razy w tygodniu, może być bardziej pomocny niż rozbudowane narzędzie używane tylko raz na kilka miesięcy.
Przygotuj podstawową strukturę arkusza
Na początek utwórz nowy plik i dodaj kilka arkuszy. Nie musisz od razu budować skomplikowanego systemu. Dobrym rozwiązaniem jest podział na:
– Podsumowanie – najważniejsze wyniki miesiąca.
– Przychody – wszystkie regularne i jednorazowe wpływy.
– Wydatki – szczegółowa lista płatności.
– Plan miesięczny – przewidywane przychody i koszty.
– Cele – informacje o planowanych większych wydatkach lub odkładanych środkach.
Jeśli wolisz prostsze rozwiązanie, możesz zacząć od jednego arkusza. Z czasem, gdy pojawi się więcej danych, łatwo podzielisz go na osobne części.
Zapisuj przychody
W arkuszu dotyczącym przychodów utwórz kolumny:
– data,
– opis,
– źródło,
– kwota,
– miesiąc.
Wpisuj wszystkie wpływy, które chcesz uwzględnić w planowaniu. Mogą to być między innymi wynagrodzenia, świadczenia, zwroty lub dodatkowe zlecenia. Jeśli dochody są zmienne, warto zapisywać rzeczywiste kwoty z każdego miesiąca zamiast opierać się wyłącznie na średniej.
Przydatne może być rozdzielenie przychodów na stałe i nieregularne. Dzięki temu łatwiej ocenisz, jaka część miesięcznych środków jest przewidywalna.
Pamiętaj, aby używać jednej waluty i jednolitego formatu kwot. W arkuszu kwota powinna być zapisana jako liczba, a nie jako tekst. Dzięki temu program będzie mógł ją później automatycznie zsumować.
Podziel wydatki na kategorie
Najwięcej informacji daje szczegółowa lista wydatków. W tym celu dodaj kolumny:
– data,
– opis,
– kategoria,
– kwota,
– sposób płatności,
– uwagi.
Kategorie powinny być zrozumiałe i niezbyt liczne. Przykładowy podział obejmuje:
– mieszkanie,
– rachunki,
– żywność,
– transport,
– zdrowie i higiena,
– edukacja,
– rozrywka,
– zakupy,
– zobowiązania,
– wydatki okazjonalne.
Możesz także podzielić koszty na stałe i zmienne. Wydatki stałe to takie, które zwykle mają podobną wysokość, na przykład opłata za mieszkanie lub abonament. Wydatki zmienne zależą od miesiąca, jak zakupy spożywcze, ubrania czy wyjścia.
Nie ma jednej właściwej listy kategorii. Zbyt ogólny podział utrudnia analizę, ale zbyt szczegółowy może sprawić, że uzupełnianie arkusza stanie się męczące. Wybierz taki poziom szczegółowości, który będziesz w stanie utrzymać przez dłuższy czas.
Dodaj proste formuły
Formuły pozwalają automatycznie obliczać podsumowania. Podstawą jest suma wszystkich przychodów i wydatków. W polskiej wersji popularnych arkuszy może być używana funkcja `SUMA`, choć nazwy funkcji zależą od programu i jego ustawień językowych.
W arkuszu podsumowania możesz utworzyć pola:
– suma przychodów,
– suma wydatków,
– różnica między przychodami a wydatkami,
– wydatki stałe,
– wydatki zmienne,
– największa kategoria wydatków.
Przykładowy wynik miesiąca obliczysz według prostego schematu:
Przychody – wydatki = pozostała kwota
Jeżeli korzystasz z wielu miesięcy, dodaj kolumnę z nazwą miesiąca. Dzięki temu możesz sprawdzić, jak zmieniały się koszty w czasie. Przy wyborze zakresów komórek zwracaj uwagę, czy formuły obejmują także nowe wiersze dopisywane później.
Stwórz plan miesięczny
Samo zapisywanie wydatków pokazuje, co już się wydarzyło. Plan miesięczny pomaga natomiast przygotować się do kolejnych tygodni.
W tabeli planu dodaj kolumny:
– kategoria,
– planowana kwota,
– rzeczywista kwota,
– różnica,
– komentarz.
W kolumnie „Różnica” arkusz może porównywać plan z rzeczywistym wydatkiem. Jeśli rzeczywista kwota jest wyższa, zobaczysz, w których obszarach plan wymaga korekty. Jeżeli jest niższa, informacja może pomóc lepiej ocenić typowe koszty.
Plan nie musi być idealny. Jego zadaniem jest pokazanie przewidywanych wydatków i ułatwienie podejmowania codziennych decyzji zakupowych.
Wykorzystaj formatowanie i wykresy
Czytelny wygląd arkusza ułatwia korzystanie z danych. Możesz zastosować:
– pogrubione nagłówki,
– różne kolory dla przychodów i wydatków,
– format walutowy,
– zamrożenie pierwszego wiersza,
– filtry,
– wyróżnienie przekroczonych kwot.
Pomocne są również wykresy. Wykres kołowy może pokazać udział poszczególnych kategorii w całkowitych wydatkach. Wykres kolumnowy sprawdzi się przy porównywaniu miesięcy, a liniowy może pokazywać zmiany wybranej kategorii w czasie.
Nie przesadzaj jednak z liczbą kolorów i wykresów. Arkusz powinien przede wszystkim ułatwiać odczyt informacji, a nie odciągać od nich uwagę.
Ustal prostą rutynę
Najlepszy arkusz nie będzie użyteczny, jeśli dane nie będą aktualizowane. Wybierz stały moment na wpisywanie transakcji, na przykład wieczorem, co kilka dni albo raz w tygodniu.
Dobrym zwyczajem jest:
- zapisywanie wydatków możliwie szybko po zakupie,
- sprawdzanie, czy suma w arkuszu zgadza się z historią konta,
- przeglądanie kategorii pod koniec miesiąca,
- aktualizowanie planu na kolejny miesiąc,
- dodawanie krótkich uwag przy nietypowych kosztach.
Jeśli prowadzisz wspólne finanse, ustal z domownikami, kto wpisuje poszczególne wydatki. Ważna jest spójność, aby tej samej transakcji nie dodać dwa razy.
Zabezpiecz i uporządkuj plik
Arkusz może zawierać prywatne informacje, dlatego warto przechowywać go w bezpiecznym miejscu. Jeśli korzystasz z usługi internetowej, włącz dostęp tylko dla potrzebnych osób. W przypadku pliku zapisanego na komputerze twórz kopie zapasowe.
Dobrym rozwiązaniem jest także archiwizowanie zakończonych miesięcy. Możesz przechowywać je w jednym pliku albo tworzyć osobne karty dla każdego okresu. Raz na kilka miesięcy usuń zbędne kolumny i sprawdź, czy formuły nadal działają prawidłowo.
Zacznij od małego kroku
Nie musisz od razu rejestrować każdej drobnej płatności ani budować rozbudowanych raportów. Na początek wystarczą trzy informacje: data, kategoria i kwota. Po kilku tygodniach zobaczysz, jakie dane są dla Ciebie najbardziej przydatne.
Budżet domowy w arkuszu kalkulacyjnym powinien być praktycznym narzędziem, a nie dodatkowym obowiązkiem. Prosta struktura, regularne uzupełnianie i comiesięczny przegląd pozwolą lepiej zrozumieć codzienne wydatki oraz spokojniej planować kolejne miesiące.