Wprowadzenie do systemu podatkowego
Podatki są obowiązkowymi świadczeniami pieniężnymi wpłacanymi do państwa lub samorządu. Z tych środków finansowane są między innymi szkoły, drogi, transport publiczny, administracja oraz usługi publiczne. Dla osoby początkującej system podatkowy może wydawać się skomplikowany, ponieważ obejmuje wiele pojęć, formularzy i terminów.
Zrozumienie podstaw pomaga lepiej czytać umowy, paski wynagrodzeń, faktury i informacje przekazywane przez urząd skarbowy. Warto pamiętać, że przepisy podatkowe mogą się zmieniać, dlatego w konkretnej sprawie należy sprawdzić aktualne informacje w oficjalnych źródłach.
Czym jest podatek?
Podatek to obowiązkowa, bezzwrotna wpłata na rzecz państwa lub jednostki samorządu terytorialnego. Oznacza to, że podatnik nie otrzymuje bezpośrednio konkretnej usługi w zamian za każdą wpłaconą kwotę. Pieniądze trafiają do wspólnego budżetu i są wykorzystywane na różne zadania publiczne.
Podatki można podzielić na kilka grup:
– podatki bezpośrednie – płaci je osoba lub firma, której dotyczy obowiązek podatkowy;
– podatki pośrednie – są zawarte w cenie towarów i usług, a konsument płaci je podczas zakupów;
– podatki państwowe – zasilają budżet państwa;
– podatki lokalne – trafiają do budżetów gmin, powiatów lub województw.
Do podatków bezpośrednich zalicza się między innymi podatek dochodowy. Przykładem podatku pośredniego jest podatek od towarów i usług, który często znajduje się w cenie produktu.
Najważniejsze pojęcia podatkowe
Podatnik
Podatnik to osoba fizyczna, osoba prawna lub inna jednostka, na której przepisy nakładają obowiązek podatkowy. Podatnikiem może być na przykład pracownik, przedsiębiorca, właściciel nieruchomości albo konsument dokonujący zakupu.
Płatnik
Płatnik nie zawsze płaci podatek z własnych pieniędzy. Jego zadaniem jest obliczenie, pobranie i przekazanie podatku do właściwego urzędu. Przykładem płatnika jest pracodawca, który pobiera zaliczkę na podatek z wynagrodzenia pracownika.
Przedmiot opodatkowania
Przedmiot opodatkowania to zdarzenie, dochód, majątek lub czynność, z którą przepisy wiążą obowiązek zapłaty podatku. Może nim być na przykład uzyskanie wynagrodzenia, sprzedaż towaru, posiadanie nieruchomości albo zawarcie określonej umowy.
Podstawa opodatkowania
Podstawa opodatkowania to wartość, od której oblicza się podatek. W zależności od rodzaju podatku może to być dochód, przychód, wartość sprzedaży, powierzchnia nieruchomości lub inna wielkość określona w przepisach.
Stawka podatku
Stawka określa, jaka część podstawy opodatkowania zostanie pobrana jako podatek. Może być wyrażona procentowo albo jako konkretna kwota. Niektóre podatki mają jedną stawkę, a inne kilka stawek zależnych od wysokości dochodu lub rodzaju transakcji.
Ulga podatkowa
Ulga podatkowa pozwala zmniejszyć podstawę opodatkowania albo kwotę podatku, jeśli podatnik spełnia określone warunki. Ulgi mogą dotyczyć różnych sytuacji, jednak każda z nich ma własne zasady, ograniczenia i wymagania dotyczące dokumentów.
Zwolnienie podatkowe
Zwolnienie oznacza, że określony dochód, czynność lub osoba nie podlega podatkowi albo korzysta z preferencyjnego traktowania. Zwolnienie nie jest tym samym co ulga. Ulga zwykle zmniejsza obciążenie, natomiast zwolnienie może całkowicie wyłączyć obowiązek zapłaty w danym przypadku.
Podatek dochodowy: przychód, koszty i dochód
Jednym z najczęściej spotykanych podatków jest podatek dochodowy. Aby zrozumieć jego podstawy, trzeba odróżnić trzy pojęcia.
Przychód to kwota uzyskana z określonego źródła, na przykład z pracy, umowy lub działalności gospodarczej. W zależności od rodzaju przychodu przepisy mogą określać szczególne zasady jego rozpoznawania.
Koszty uzyskania przychodu to wydatki związane z uzyskaniem przychodu, które mogą zostać uwzględnione przy obliczaniu dochodu. Ich rozliczanie zależy od źródła przychodu oraz obowiązujących przepisów.
Dochód najczęściej stanowi różnicę między przychodem a kosztami jego uzyskania. To właśnie dochód, a nie zawsze pełna kwota przychodu, może być podstawą obliczenia podatku.
W uproszczeniu można zapisać to tak:
dochód = przychód – koszty uzyskania przychodu
Nie wszystkie wydatki można automatycznie uznać za koszt podatkowy. W tym zakresie obowiązują konkretne warunki i ograniczenia.
Zaliczka na podatek
Zaliczka na podatek to część przewidywanego podatku wpłacana w trakcie roku. Dzięki zaliczkom cała należność nie musi być regulowana jednorazowo po zakończeniu okresu rozliczeniowego.
W przypadku umowy o pracę zaliczkę zazwyczaj oblicza i pobiera pracodawca. Przy innych źródłach dochodu obowiązki mogą wyglądać inaczej. Po zakończeniu roku podatnik porównuje pobrane lub wpłacone zaliczki z podatkiem należnym za cały rok. W rezultacie może powstać dopłata albo nadpłata.
Podatki pośrednie i cena produktu
Podatek pośredni jest związany z zakupem towarów lub usług. Najczęściej konsument płaci go w cenie produktu, nawet jeśli nie wykonuje samodzielnie żadnej dodatkowej czynności wobec urzędu.
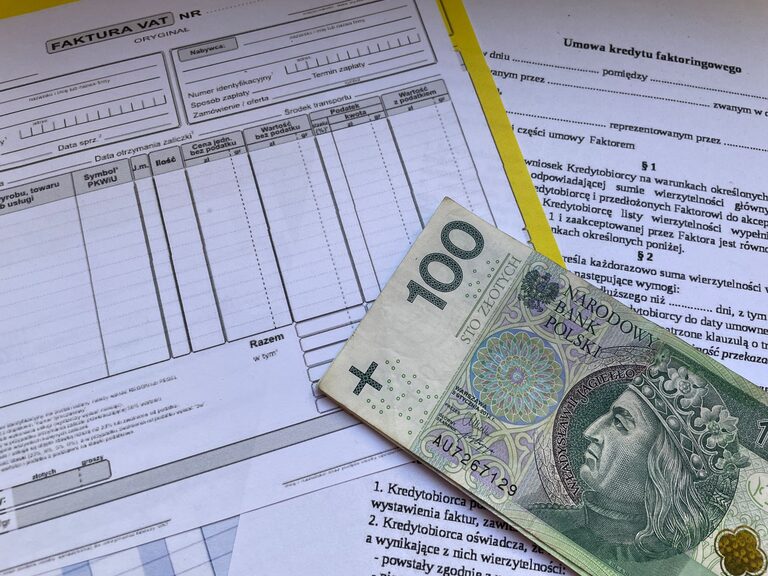
Na paragonie lub fakturze można znaleźć między innymi:
– cenę netto, czyli cenę przed doliczeniem podatku;
– kwotę podatku;
– cenę brutto, czyli cenę zawierającą podatek;
– zastosowaną stawkę podatku.
Dla kupującego najważniejsza jest zwykle cena brutto, ponieważ to ona wskazuje kwotę do zapłaty. Cena netto ma większe znaczenie w rozliczeniach firmowych i przy analizowaniu kosztów.
Rok podatkowy i zeznanie
Rok podatkowy to okres, za który oblicza się zobowiązania podatkowe. W wielu przypadkach pokrywa się on z rokiem kalendarzowym, ale szczegółowe zasady mogą zależeć od rodzaju podatku i sytuacji podatnika.
Zeznanie podatkowe to dokument, w którym podatnik przedstawia informacje potrzebne do rozliczenia. Może zawierać dane o przychodach, kosztach, zaliczkach, ulgach oraz należnym podatku. Zeznanie należy złożyć w określonym terminie i zgodnie z właściwą formą.
Przed wysłaniem dokumentu warto sprawdzić:
– czy wszystkie dane są poprawne;
– czy uwzględniono właściwe źródła przychodów;
– czy załączniki są kompletne;
– czy formularz dotyczy odpowiedniego okresu;
– czy dokument został wysłany w wymaganym terminie.
Urząd skarbowy i e-Deklaracje
Urząd skarbowy zajmuje się między innymi przyjmowaniem deklaracji, obsługą rozliczeń oraz wyjaśnianiem spraw podatkowych. Wiele czynności można wykonać elektronicznie, bez wizyty w urzędzie.
Korzystając z usług internetowych, należy zachować ostrożność i używać wyłącznie oficjalnych stron. Warto także przechowywać potwierdzenia wysłania deklaracji oraz dokumenty związane z rozliczeniem przez okres wymagany przepisami.
Podstawowe zasady dla początkujących
Osoba, która dopiero poznaje system podatkowy, powinna przede wszystkim:
- rozróżniać przychód, dochód i podatek;
- sprawdzać terminy składania deklaracji i wpłat;
- przechowywać rachunki, faktury oraz potwierdzenia;
- czytać informacje przekazywane przez pracodawcę lub urząd;
- korzystać z aktualnych, oficjalnych źródeł;
- w razie wątpliwości pytać urząd skarbowy lub wykwalifikowanego specjalistę.
Podstawowa wiedza podatkowa nie musi oznaczać znajomości wszystkich przepisów. Najważniejsze jest rozumienie kluczowych pojęć, pilnowanie terminów i sprawdzanie zasad dotyczących własnej sytuacji. Dzięki temu łatwiej uniknąć nieporozumień i świadomie wykonywać obowiązki podatkowe.